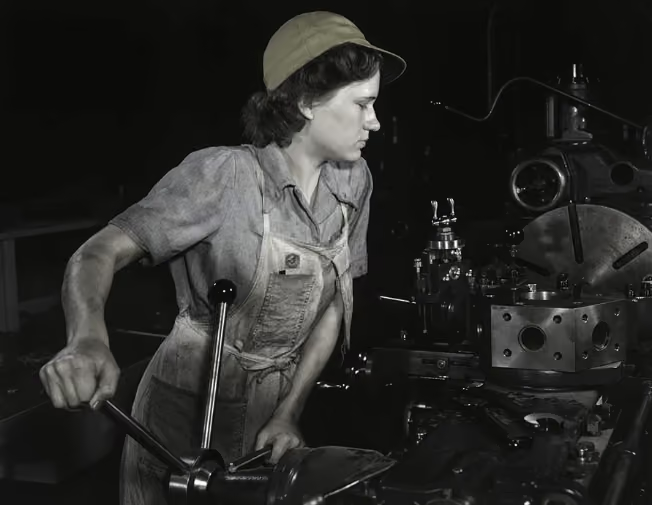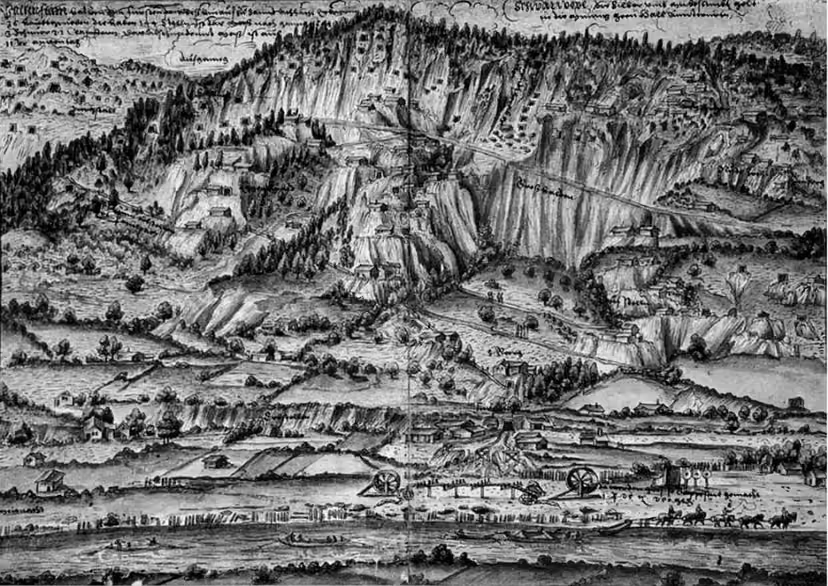
Schwarze Bergwerke
Krankheit, Arbeitsunfähigkeit, Berufsunfähigkeit, alles Dinge die in der heutigen Gesellschaft selbstverständlich sind. Wenn Friedrich nicht gewesen wäre, würden die Kinder dies vielleicht heute noch tun müssen.
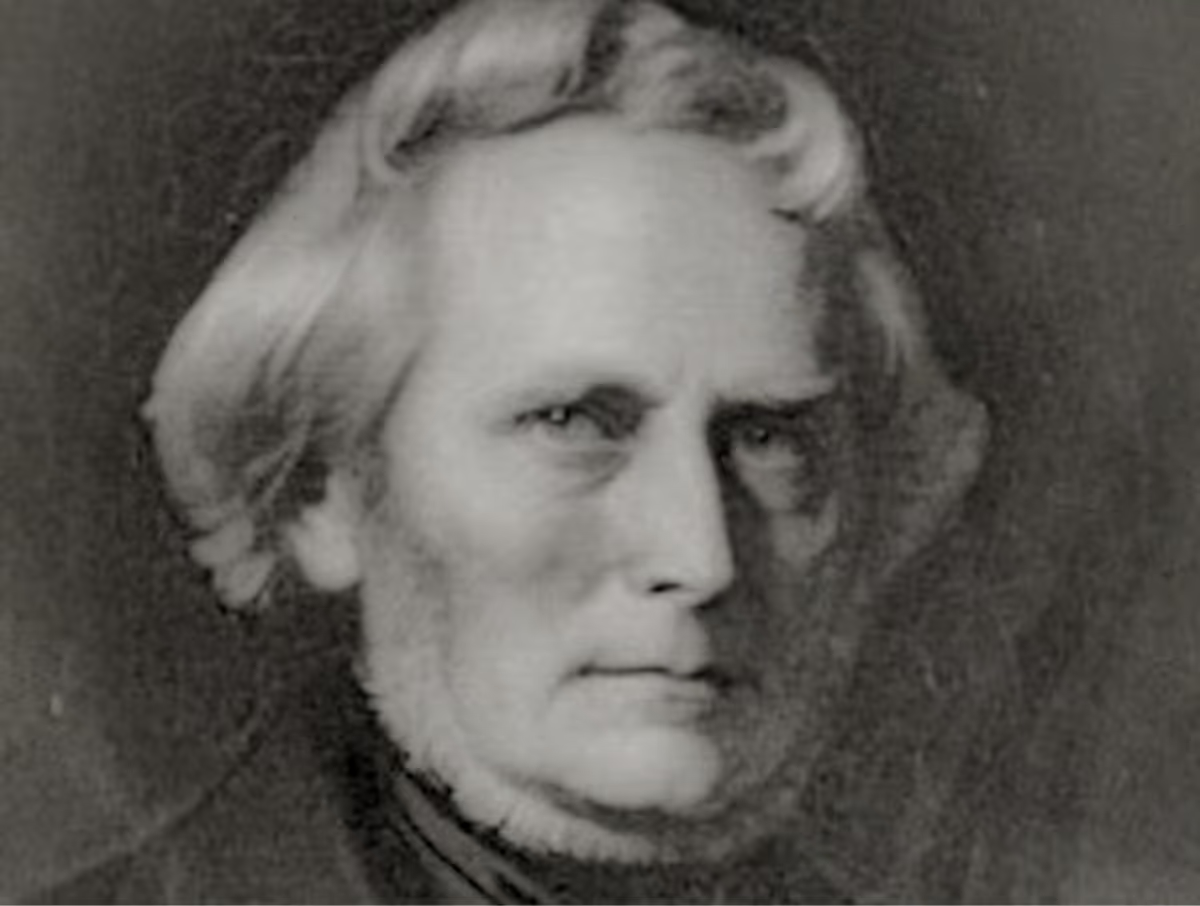
Zu Friedrich Harkort´s frühen sozialen Pionierleistungen gehörte die Schaffung einer Betriebskrankenkasse nach dem Vorbild der Berggewerkschaftskassen.
Zeitung für Vorsorge, Solidarität und den Preis der Sicherheit
Sechzig Jahre bevor Bismarck die Krankenversicherung erfand, richtete ein Unternehmer aus Wetter längst eine eigene Kasse für seine Leute ein. Fortschritt mit Haken – aber Fortschritt.
Sichert der Staat durch Zollschutz die Herrn, dann geschehe auch einiges für die Diener.
"
"
Schwarze Bergwerke
Risiken teilen ist keine moderne Erfindung – Zünfte und Bergmannsbruderschaften machten es Jahrhunderte vorher schon vor.
Schon im Mittelalter sahen die Statuten von Zünften und Gilden vor, im Krankheitsfall eines Mitglieds eine Ausgleichszahlung zu leisten, organisiert über sogenannte „Zunftbüchsen“. Im Bergbau entstanden ähnliche Bruderschaften mit „Büchsenkassen“: In Büchsen wurde zunächst freiwillig für verletzte oder verunglückte Kollegen gesammelt, der sogenannte „Büchsenpfennig“.
Weil freiwillige Spenden nicht ausreichten, wurde die Abgabe in vielen Bergbauregionen bald verpflichtend für alle Arbeiter. Diese frühen Kassen blieben jedoch meist auf einzelne Berufsgruppen und Regionen begrenzt.
Von der Zunftbüchse zur Arbeiterkasse
Mit der Industrialisierung ab Mitte des 19. Jahrhunderts waren immer mehr Menschen dem Risiko von Krankheit, Unfall oder Invalidität ausgesetzt – oft ohne den Rückhalt der traditionellen Familien- oder Zunftstrukturen, die viele Arbeiter beim Umzug in die Industriestädte zurückgelassen hatten. Als Reaktion gründeten Arbeiter selbst zahlreiche Unterstützungskassen zur Selbsthilfe.
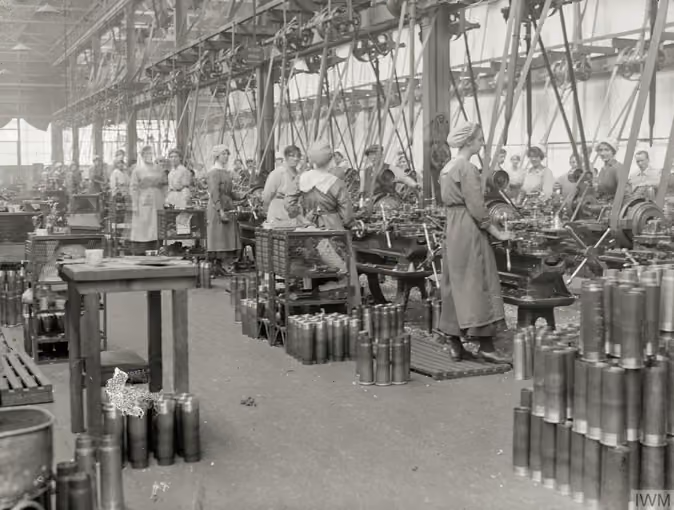
Mit der Fabrikarbeit wuchsen die Gefahren – und die alten Schutznetze reichten plötzlich nicht mehr.
Krank werden konnte im 19. Jahrhundert der Anfang vom Ende einer ganzen Familie sein.
Wer krank wurde und sich weder Arzt noch Medikamente leisten konnte, verzichtete häufig ganz auf Behandlung – mit entsprechenden Folgen für Gesundheit und wirtschaftliche Existenz der ganzen Familie. In Großbetrieben entstanden erste betriebliche Krankenkassen, doch für die Masse der Arbeiterschaft blieb das die Ausnahme.
Handwerker und Kleinselbstständige blieben von vielen frühen Kassen ganz ausgeschlossen. Die entstehende Arbeiterbewegung machte die fehlende soziale Absicherung neben Löhnen und Arbeitszeiten zu einem zentralen politischen Thema.
Werbung
nicht Genug Geld zum Krank werden?
Entscheiden sie sich für unsere Krankenkasse
Betriebskrankenkasse Harkort & Co.
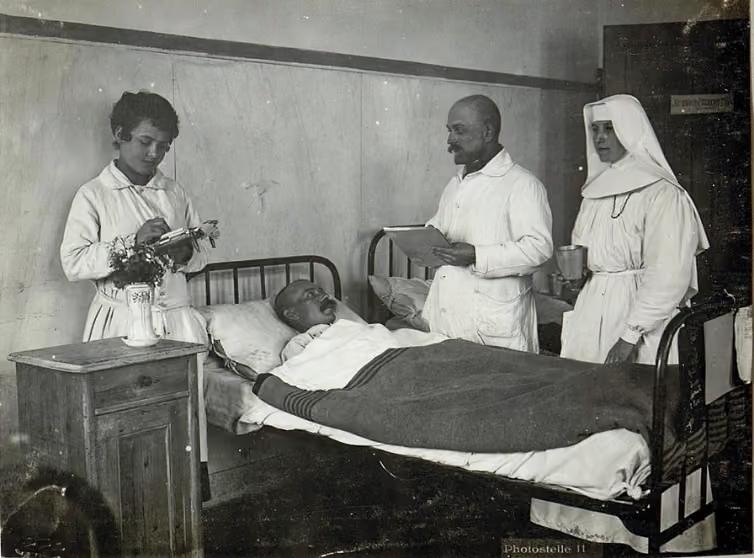
Von K.u.k. Kriegspressequartier, Lichtbildstelle - Wien
Private Kassen klangen gut – solange man gesund, gelernt und zahlungsfähig blieb.
Die frühen, privat organisierten Unterstützungskassen waren meist nur Wohlhabenden und gelernten Facharbeitern zugänglich. Wer die Beiträge nicht mehr zahlen konnte, drohte der Ausschluss – ausgerechnet in dem Moment, in dem der Schutz am nötigsten gewesen wäre. Kassen waren zudem örtlich und branchengebunden: Ein Arbeitsplatzwechsel konnte den Verlust der Absicherung bedeuten.
Auch aus Sicht der Industrie war das kein tragbarer Zustand: Kranke oder invalide Arbeiter standen der Produktion nicht zur Verfügung, und ein Teil der Bevölkerung galt wegen gesundheitlicher Schäden aus der Fabrikarbeit als nicht mehr wehrdiensttauglich – ein Argument, das in der politischen Debatte durchaus Gewicht hatte.
Bevor Bismarck ins Spiel kam, hatten Preußens Gemeinden längst begonnen, Beitrittspflichten einzuführen.
1845 ermächtigte die Preußische Allgemeine Gewerbeordnung die Gemeinden, Gesellen und Gehilfen zur Mitgliedschaft in vorhandenen Hilfskassen zu verpflichten – ein früher Vorläufer der Versicherungspflicht. 1876 gab das Gesetz über die eingeschriebenen Hilfskassen bestehenden Kranken- und Sterbegeldkassen erstmals eine einheitliche reichsgesetzliche Grundlage.
Was Harkort 1820 für seine eigenen Leute einrichtete, wurde Jahrzehnte später zur politischen Forderung an die ganze Gesellschaft.
1856 wurden nach Harkorts Forderungen Unterstützungskassen für Arbeiter und Handwerker eingerichtet. Damit erweiterte er sein ursprünglich betriebliches Modell auf eine ganze Berufsgruppe, die zuvor kaum abgesichert war – eine Konstante in seinem Denken: Soziale Sicherung durfte nicht dem Zufall einzelner wohlmeinender Unternehmer überlassen bleiben.
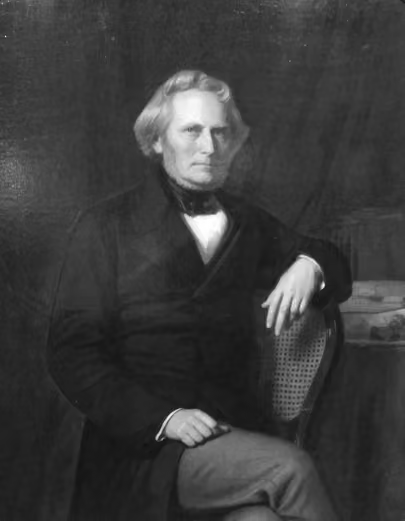
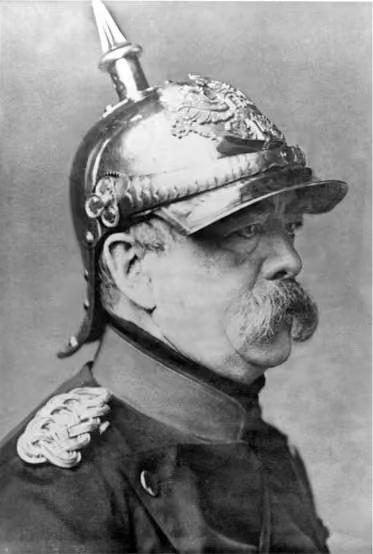
Otto von Bismarck
Bundesarchiv, Bild 183-R68588 / P. Loescher & Petsch / CC-BY-SA 3.0
Bismarck wollte die Sozialdemokratie schwächen – und schuf dabei versehentlich den modernen Sozialstaat.
Bismarcks Sozialgesetzgebung verfolgte eine doppelte Strategie: scharf gegen die Sozialdemokratie vorgehen, den Arbeitern zugleich durch soziale Absicherung den Nährboden für revolutionäre Forderungen entziehen. 1883 kam die Krankenversicherung, 1884 die Unfallversicherung, 1889 die Invaliditäts- und Altersversicherung.
Erstmals wurden damit 4,7 Millionen gewerbliche Arbeiter gesetzlich versichert. Kritiker aus der Arbeiterbewegung wiesen jedoch darauf hin, dass die Gesetze umfassendere politische Reformen und kürzere Arbeitszeiten nicht ersetzten – Forderungen, die Bismarck ablehnte.
Als hochbetagter Abgeordneter forderte Harkort ein Programm, das erst Jahre später zu Gesetzestext wurde.
Als Reichstagsabgeordneter (1871–1874) forderte Harkort feste Anstellungen und feste Löhne, eine Gewinnbeteiligung der Arbeiter, die Einrichtung von Krankenkassen als gesellschaftlichen Regelfall sowie Berufsgenossenschaften zum Gesundheitsschutz. Genau diese Berufsgenossenschaften wurden 1884 zum tragenden Organisationsprinzip der deutschen Unfallversicherung.
Harkort vs Bismarck
1819 gründet Friedrich Wilhelm Harkort auf der Burg Wetter seine „Mechanische Werkstätte“ – eine der ersten Maschinenfabriken im Ruhrgebiet. Schon ein Jahr später, 1820, tut er etwas, das zu dieser Zeit alles andere als üblich ist: Er richtet eine eigene Krankenkasse für seine Beschäftigten ein. Zu einer Zeit, in der die meisten Arbeiter im Krankheitsfall vollständig auf sich gestellt sind, gehört Harkort damit zu den frühesten Unternehmern der Region, die betriebliche Vorsorge organisatorisch verankern.
Diese frühe Praxis blieb kein Einzelfall. In seinem „Bienenkorbbrief“ von 1848 formulierte Harkort eine Pflicht der Fabrikherren zur „wechselseitigen Unterstützung“ ihrer Arbeiter in Krankheits- und Invaliditätsfällen – im Kern eine Vorwegnahme des späteren Beitragsprinzips von Arbeitgeber und Arbeitnehmer, wie es Jahrzehnte später Gesetz wurde.
Doch das Bild hat auch Schatten: In seinen Schriften unterschied Harkort ausdrücklich zwischen dem „braven Arbeiter“, den er für unterstützungswürdig hielt, und dem „Proletarier“, den er als verwahrlost beschrieb. Seine Fürsorge war damit an moralische Bedingungen geknüpft – ein Denken, das im 19. Jahrhundert weit verbreitet war und sich erst mit der späteren, universelleren Sozialgesetzgebung allmählich auflöste.
Als hochbetagter Reichstagsabgeordneter forderte Harkort schließlich Berufsgenossenschaften zum Gesundheitsschutz der Arbeiter – ein Gedanke, der 1884 mit Bismarcks Unfallversicherungsgesetz tatsächlich Realität wurde.
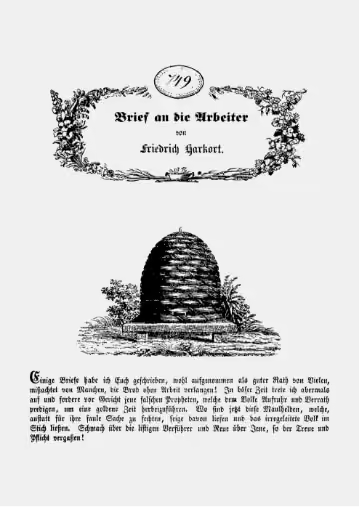
Ein Holzschnitt gab dem Brief seinen Namen – der Inhalt war deutlich weniger niedlich als das Bild.
Die Revolution von 1848/49 veranlasste Harkort zu einem offenen Brief an seine Arbeiter, der wegen eines Bienenkorb-Holzschnitts auf dem Titelblatt als „Bienenkorbbrief“ bekannt wurde. Er formulierte darin eine Pflicht der Fabrikherren zur „wechselseitigen Unterstützung“ in Krankheits- und Invaliditätsfällen – eine frühe Vorwegnahme des späteren Beitragsprinzips.
Vom Betrieb in die große Politik
1856 wurden nach Harkorts Forderungen Unterstützungskassen für Arbeiter und Handwerker eingerichtet – sein betriebliches Modell wanderte damit erstmals über die eigene Fabrik hinaus.
Wer Harkort verstehen will, kommt an seinen eigenen Texten nicht vorbei.
Mit „Über Armenwesen, Kranken- und Invalidenkassen“ verfasste Harkort einen Text, der sich explizit mit den Grundfragen sozialer Sicherung befasste – neben „Über die soziale Frage“ und dem späteren „Arbeiterspiegel“ (1875/77). Diese Schriftenreihe zeigt, dass er das Thema über Jahrzehnte systematisch durchdachte.
Ein Holzschnitt gab dem Brief seinen Namen – der Inhalt war deutlich weniger niedlich als das Bild.
Die Revolution von 1848/49 veranlasste Harkort zu einem offenen Brief an seine Arbeiter, der wegen eines Bienenkorb-Holzschnitts auf dem Titelblatt als „Bienenkorbbrief“ bekannt wurde. Er formulierte darin eine Pflicht der Fabrikherren zur „wechselseitigen Unterstützung“ in Krankheits- und Invaliditätsfällen – eine frühe Vorwegnahme des späteren Beitragsprinzips.
Am Ende bleibt ein zwiespältiges, aber bedeutendes Bild.
Friedrich Harkort gehört zu einer kleinen Gruppe bürgerlicher Unternehmer, die soziale Sicherung nicht nur forderten, sondern in ihrem eigenen Betrieb bereits Jahrzehnte vor der staatlichen Sozialgesetzgebung praktisch erprobten. Dass seine Fürsorge zugleich an moralische Bedingungen geknüpft blieb, gehört ebenso zu seinem Bild wie sein unternehmerischer Weitblick.
Nicht jede Fürsorge war bedingungslos – Harkorts Sozialpolitik hatte eine moralische Hintertür.
In seinen Schriften unterschied Harkort ausdrücklich zwischen dem „braven Arbeiter“, den er für unterstützungswürdig hielt, und dem „Proletarier“, den er als verwahrlost beschrieb. Diese Unterscheidung zwischen „verdienter“ und „unverdienter“ Not war im 19. Jahrhundert weit verbreitet und zeigt, wie eng frühe Konzepte sozialer Sicherung mit Vorstellungen von Wohlverhalten verknüpft waren.
führendes Gesundheits-Modell
Bismarcks Sozialgesetze wurden zum Vorbild – doch die Reise ist bis heute nicht zu Ende.
Das deutsche Modell der Sozialversicherung fand international große Beachtung und wurde in vielen Ländern zum Vorbild eigener Systeme. Global betrachtet ist der Zugang zu sozialer Sicherung jedoch bis heute höchst ungleich verteilt: 2024 waren laut ILO erstmals mehr als die Hälfte der Weltbevölkerung – 52,4 Prozent – durch mindestens eine Form sozialer Sicherung geschützt. Das heißt zugleich: knapp die Hälfte der Menschheit bleibt ohne jeden Schutz.
Ausgerechnet dort, wo Schutz am nötigsten wäre, fehlt er am häufigsten.
In den zwanzig Ländern, die am stärksten vom Klimawandel betroffen sind, verfügen über 91 Prozent der Menschen über keine soziale Sicherung. In Subsahara-Afrika ist mehr als 80 Prozent der Bevölkerung nicht gegen grundlegende Gesundheitsrisiken abgesichert. Besonders gering ist der Schutz für informell Beschäftigte, etwa die weltweit über 75 Millionen Hausangestellten.
Plattformarbeit, alternde Gesellschaften, Klimawandel – das alte Prinzip der Zunftbüchse steht vor neuen Prüfungen.
Alternde Gesellschaften erhöhen den Finanzierungsdruck auf umlagefinanzierte Systeme wie die deutsche Rentenversicherung. Neue, informelle und plattformbasierte Beschäftigungsformen lassen sich mit klassischen, an feste Arbeitsverhältnisse gekoppelten Versicherungsmodellen oft nur schwer erfassen. Der Klimawandel trifft ausgerechnet jene Länder am härtesten, die bislang am wenigsten sozialen Schutz aufgebaut haben.
Gleichzeitig zeigen internationale Initiativen wie die ILO-Empfehlung über einen „sozialen Basisschutz“, dass ein Ausbau grundsätzlich möglich ist: Länder wie Thailand oder Indonesien haben innerhalb weniger Jahre einen breiteren Zugang zu Gesundheitsversorgung geschaffen. Die Grundfrage bleibt dabei erstaunlich konstant – wie sich individuelles Risiko so auf eine Gemeinschaft verteilen lässt, dass niemand allein daran zugrunde geht.